
من 27% إلى 79%.. البنك المركزي يكشف قفزة الشمول المالي في مصر
قال خالد بسيوني، المدير العام للشمول المالي بالبنك المركزي المصري، إن نسبة الشمول المالي في مصر ارتفعت من 27% عام 2016 إلى 79% في يونيو 2026، موضحًا أن الوصول إلى الشريحة المتبقية يمثل تحديًا أكبر، نظرًا لانتشارها في مناطق جغرافية متباعدة واحتياجها إلى حلول مالية تتناسب مع ظروفها.
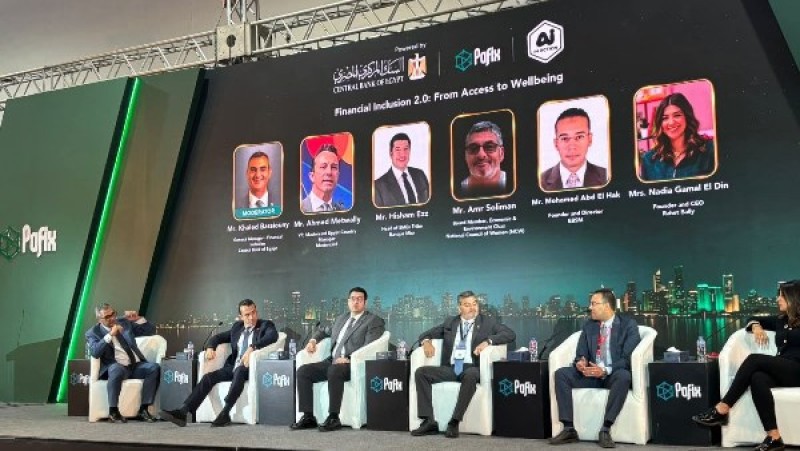
وأضاف خلال جلسة «الشمول المالي 2.0: من إتاحة الخدمات إلى تحقيق الرفاه المالي»، ضمن فعاليات الدورة الثلاثين لأحد المعارض الدولية الكبرى لعرض أحدث تقنيات الاتصالات وتكنولوجيا المعلومات والذكاء الاصطناعي، أن المشروعات الصغيرة والمتوسطة تمثل نحو 50% من الاقتصاد المصري وفقًا لآخر التقارير الرسمية لوزارة التخطيط، ما يجعل توظيف التكنولوجيا والذكاء الاصطناعي ضرورة لتوسيع نطاق استفادة هذه المشروعات من الخدمات المصرفية.
وأشار إلى أن المرأة الريفية تواجه تحديات اجتماعية وتكنولوجية، من بينها صعوبة امتلاك الهواتف الذكية واستخدام التطبيقات المصرفية، فضلًا عن تسجيل شرائح الهاتف المحمول في بعض الحالات بأسماء الرجال وليس النساء، مؤكدًا أهمية التعاون مع المجلس القومي للمرأة لتشجيع السيدات على الادخار والتعامل مع البنوك.
التمويل الرقمي يخفض مدة الحصول على القروض إلى 5 أيام
من جانبه، أكد هشام عز، رئيس قطاع المشروعات الصغيرة والمتوسطة ببنك مصر، أن التحول الرقمي ساهم في تقليص فترة حصول أصحاب المشروعات الصغيرة والمتوسطة على التمويلات من نحو 40 يومًا إلى 5 أيام حاليًا.
وأوضح أن البنك يتيح رحلة رقمية متكاملة للحصول على التمويل، تبدأ برفع المستندات المطلوبة، مثل البطاقة الضريبية والسجل التجاري، ثم مراجعتها والتحقق منها وصولًا إلى صرف التمويل.
وأضاف أن البنك يستعين بتقنيات التعلم الآلي ونماذج التقييم الائتماني لتحليل الملفات المالية للعملاء وتقدير احتمالات التعثر، بما يساعد على تسريع قرارات الموافقة أو الرفض.
وأشار إلى أن محافظات الدلتا تصدرت استخدام خدمات التمويل الرقمي خلال السنوات الأربع الماضية، تليها محافظات الصعيد ثم القاهرة، وهو ما يعكس قدرة المواطنين في القرى والمناطق البعيدة على التعامل مع الحلول التكنولوجية.
الذكاء الاصطناعي يحمي أموالك من الاحتيال الإلكتروني
وأكد أحمد متولي، نائب الرئيس ومدير إحدى المؤسسات العالمية العاملة في مجال المدفوعات الرقمية بمصر، أن الذكاء الاصطناعي يسهم في تعزيز أمان المعاملات المالية واكتشاف محاولات الاحتيال قبل وقوعها، إلى جانب تخصيص الخدمات المصرفية وفق احتياجات كل عميل.
وأوضح أن المؤسسات المالية تعمل على تطوير تطبيقات أكثر مرونة تتناسب مع عمر المستخدم وموقعه الجغرافي ومستوى ثقافته المالية، بما يساعده على متابعة إنفاقه وإدارة ميزانيته الشخصية.
وأشار إلى استهداف الوصول عالميًا إلى 500 مليون شركة ومستهلك بحلول عام 2030، من خلال توسيع نطاق الاتصال بالخدمات المالية الرقمية.
وكشف عن تطوير حلول توعوية تعتمد على الذكاء الاصطناعي، من بينها مساعد رقمي يتحدث باللهجة المصرية العامية ولهجات مختلفة وفقًا للمنطقة الجغرافية، ويمكنه محاكاة مواقف الاحتيال الإلكتروني الشائعة لتوعية المواطنين بمخاطر الإفصاح عن بياناتهم الشخصية والمصرفية.
70% من الشباب المستهدفين لا يستكملون فتح الحسابات
وفي سياق متصل، أكد محمد عبد الحق، المؤسس والمدير التنفيذي لإحدى المؤسسات المتخصصة في دعم التواصل بين البنوك والشباب، أن تعقيدات الإجراءات المصرفية وضعف الوعي المالي ومخاوف الاحتيال الإلكتروني تمثل أبرز العوائق أمام انتشار الشمول المالي بين الشباب.
وأوضح أن اشتراط توجه الشباب إلى فروع البنوك لاستكمال إجراءات فتح الحسابات، بعد بدء إجراءات التسجيل داخل الجامعات، يؤدي إلى فقدان نحو 60% إلى 70% من العملاء المحتملين، رغم اهتمامهم بالحصول على الخدمات المصرفية.
وأضاف أن شريحة كبيرة من الشباب، خاصة في المحافظات، تحتاج إلى التوعية بأساسيات الإدارة المالية وإعداد الميزانية الشخصية والادخار، حتى من خلال مبالغ بسيطة من المصروف الشخصي.
وشدد على أهمية تبسيط إجراءات فتح الحسابات وتطوير المنتجات المصرفية المخصصة للشباب، إلى جانب تكثيف التوعية بمخاطر الاحتيال الإلكتروني لتعزيز الثقة في الخدمات الرقمية.
400 ألف سيدة يستفدن من الادخار الرقمي
من جانبه، أكد عمرو سليمان، عضو المجلس القومي للمرأة ورئيس لجنة الاقتصاد والبيئة، أن مشروع الادخار والإقراض الرقمي وصل إلى نحو 400 ألف سيدة في 24 محافظة، فيما بدأت نحو 50 ألف سيدة الادخار فعليًا باستخدام البطاقات المصرفية والأدوات التكنولوجية المرتبطة بالمشروع.
وأوضح أن المشروع يعتمد على تشكيل مجموعات من السيدات للادخار في صندوق مشترك، مع إتاحة الاقتراض من المدخرات وفق قواعد يتفقن عليها، مشيرًا إلى أن حجم الأموال المتداولة داخل هذه المجموعات يتراوح حاليًا بين 50 و60 مليون جنيه.
وأضاف أن التجربة أثبتت قدرة السيدات في القرى على استخدام التكنولوجيا وتطوير حلول عملية للمشكلات التي تواجههن، مستشهدًا بنجاح إحدى الميسرات في رفع كفاءة تصوير بطاقات الهوية على النظام من خلال اقتراح استخدام ورقة بيضاء خلف البطاقة، ما رفع نسبة نجاح العملية من 45% إلى نحو 95%.
التثقيف المالي يعزز تمكين المرأة
وقالت نادية جمال الدين، المؤسسة والرئيسة التنفيذية لإحدى المؤسسات العاملة في مجال التمكين المالي للمرأة، إن برامج التثقيف المالي نجحت في الوصول إلى مئات الآلاف من السيدات بالتعاون مع 13 بنكًا، لمساعدتهن على فتح الحسابات المصرفية وتعلم الحرف واستخدام التكنولوجيا والذكاء الاصطناعي في إدارة مشروعاتهن.
وأكدت أن التحدي لم يعد مقتصرًا على نشر المعرفة المالية، وإنما يمتد إلى تعزيز ثقة المرأة في اتخاذ القرارات المالية المستقلة، واقترحت تطوير مستشارات ماليات رقميات باستخدام الذكاء الاصطناعي، للتواصل مع السيدات بلهجاتهن المحلية وتقديم نصائح تتناسب مع احتياجاتهن.
وشددت على أهمية متابعة البنوك للعميلات الجدد بعد فتح الحسابات، ومساعدتهن على إجراء أول معاملة مصرفية، مع تقديم حوافز تشجعهن على الاستخدام الفعلي للحسابات.
مطالب بتوفير ماكينات صراف آلي في القرى
وفي ختام الجلسة، استعرضت سلوى عبد الحميد، مشرفة محافظة بني سويف بمشروع الادخار والإقراض الرقمي، أبرز التحديات التي تواجه السيدات المستفيدات، مطالبة بتوفير ماكينات صراف آلي في القرى، وتسهيل إجراءات فتح الحسابات من خلال إيفاد موظفي البنوك إلى المناطق الريفية بدلًا من انتقال السيدات إلى الفروع البعيدة.
كما طالبت بربط البطاقات البنكية بالهواتف المحمولة لإرسال إشعارات فورية عند إيداع المدخرات أو شحن البطاقات، بما يساعد السيدات على متابعة أرصدتهن ومعاملاتهن بسهولة.