جريدة الديار
الثلاثاء 3 نوفمبر 2026 09:52 مـ 23 جمادى أول 1448 هـ
بوابة الديار الإليكترونية | جريدة الديار
رئيس مجلس الإدارة أحمد عامررئيس التحريرسيد الضبع
وزيرة التنمية المحلية والبيئة ومحافظ البحر الأحمر يشاركان في فعاليات معرض سوق السفر العالمي WTM London 2026 بلندن وزيرة التنمية المحلية والبيئة تتلقى تقريرًا حول جهود الوحدة المركزية للسكان خلال شهر أكتوبر 2026 تحرك فوري من التنمية المحلية والبيئة: تحرير محضر لسيارة ألقات مخلفات بناء بطريق «العاصمة - بدر» عقب رصد فيديو متداول إعلام الدقهلية يناقش بناء بيئة عمل ذكية وآمنة ومستدامة بالتعاون مع مؤسسة عين البيئة «طقس الأربعاء».. الأرصاد: ارتفاع طفيف في درجات الحرارة غدًا وأجواء خريفية نهارًا وباردة ليلًا وتحذيرات من الشبورة المائية. رئيس جهاز شئون البيئة يبحث مع وفد إماراتي آليات تطوير محمية ”العميد” بمطروح وصون تنوعها البيولوجي شقيقة سعاد حسني تحرر محضرا ضد نجل توفيق الدقن انقلاب سيارة على صحراوي البحيرة، إصابة 5 أشخاص وحالة من الذعر بين المارة رئيس جامعة المنصورة يستقبل فريق مركز الحفريات الفقارية لمتابعة الاستعدادات للمشاركة بخمسة أبحاث علمية في مؤتمر دولي بالولايات المتحدة الأمريكية السيسي: لا سلام دائم في المنطقة دون إقامة الدولة الفلسطينية وزير التعليم: التقييمات الأسبوعية والاختبارات الشهرية هدفها قياس مستوى الطلاب بصورة مستمرة وزير التعليم : لا تهاون في إلتزام الطلاب بنسب الحضور المقررة في المدارس

آخر موعد لتلقي طلبات الإقرار الضريبي (تعرف عليه)
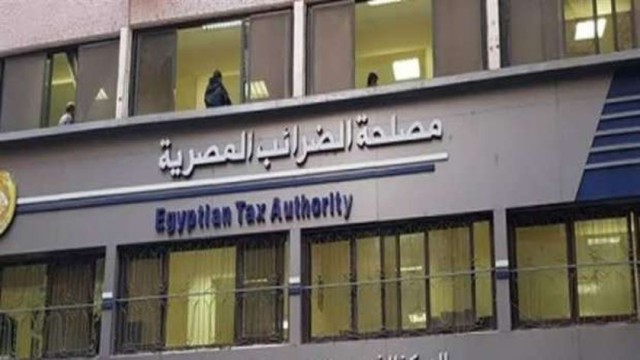
مصلحة الضرائب المصرية

أعلنت مصلحة الضرائب المصرية، أن يوم 16 مارس هو آخر ميعاد لتلقي طلبات مد مهلة تقديم الإقرار الضريبي للأشخاص الطبيعيين (المنشات أو المشروعات الفردية وشركات الواقع الناشئة عن ميراث منشأة فردية) وذلك وفقا للمادة (85) من القانون 91 لسنه 2005 حيث سمحت المادة بمد مهلة تقديم الإقرار لمده 60 يومًا.

وأكد رضا عبد القادر رئيس المصلحة إن شروط مد مهلة تقديم الإقرار للأشخاص الطبيعيين هو تقديم الممول طلب مد مهلة تقديم الإقرار إلكترونيًا من خلال الموقع الإلكتروني للمصلحة قبل نهاية الأجل المحدد قانونًا بـ 15 يوما، أي أن آخر ميعاد لتقديم الطلب هو 16 مارس، وكذلك يجب سداد مبلغ الضريبة التي يقدرها الممول لنفسه عند تقديم الطلب.

وأضاف: أن مد مهلة تقديم الإقرار الضريبي لا يكون له أثر على ميعاد سداد الضريبة ولا على ميعاد استحقاق مقابل التأخير، موضحًا أنه إذا تجاوزت الضريبة الواردة بإقرار الممول عند تقديمه الضريبة التي سبق وقدرها لنفسه عند تقديم طلب مد المهلة فإنه يستحق على هذه الفروق مقابل تأخير يحسب من نهاية الأجل المحدد لتقديم الإقرار.

ولفت إلى أن الإقرار الضريبي للأشخاص الطبيعيين يجب أن يكون موقعًا من محاسب مقيد بجدول المحاسبين والمراجعين إذا تجاوز رقم الأعمال السنوي 2 مليون جنيه سنويًا، أما إذا كان رقم الأعمال السنوي 2 مليون جنيه أو أقل من ذلك فإن الإقرار الضريبي في هذه الحالة لا يستلزم توقيع محاسب قانوني.