

مصلحة الضرائب تُصدر فرمانات مهمة
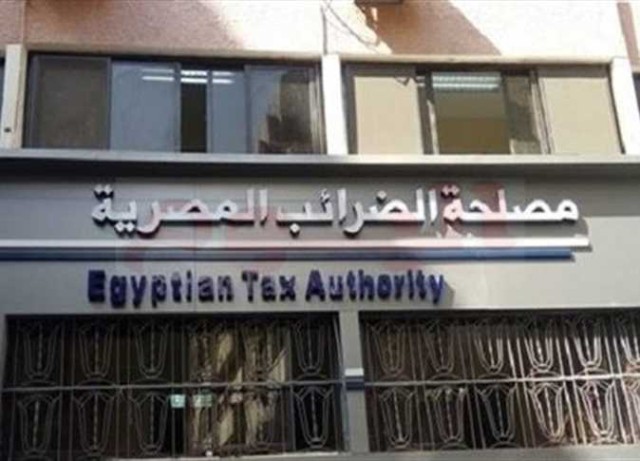
أصدرت مصلحة الضرائب المصرية تعليمات تنفيذية رقم ( 100) لسنة 2021 بشأن تحديد مأمورية المركز الرئيسي المختصة بمحاسبة الوريث عن نصيبه فى الميراث الذى آل إليه من ميراث منشأه فردية.
وأكد رضا عبد القادر رئيس مصلحة الضرائب المصرية أن إصدار هذه التعليمات يأتى دعمًا لأواصر الثقة بين الممولين والمصلحة، وتيسيرًا عليهم خاصة مع اقتراب موسم الإقرارات الضريبية الإلكترونية، والذى يبدأ فى 1 يناير وينتهى فى 31 مارس 2022 للأشخاص الطبيعيين، وينتهى فى 30 أبريل للأشخاص الإعتبارية.
وأوضح أنه وفقاً لهذه التعليمات يكون تحديد مأمورية المركز الرئيسي للممول (الشخص الطبيعي) بشركات الواقع الموروث تكون وفقًا لخمس حالات كالآتى الحالة الأولى إذا كان الممول له ملف عن نشاط (تجاري/ صناعي/ مهني/ ...) خارج نطاق منطقة ضرائب القاهرة رابع ، وفى ذات الوقت له نصيب موروث فى منشأة فردية داخل نطاق منطقة القاهرة رابع، يلتزم بتقديم الإقرار الضريبي عن نشاطه الرئيسى متضمنًا نصيبه فى الواقع الموروث إلى مأمورية المركز الرئيسي وذلك على منظومة أكسيل EXCEL على البوابة الإلكترونية للخدمات الضريبية.
وأشار إلى أن الحالة الثانية هى إذا كان الممول له ملف عن نشاط تجاري/ صناعي/ مهنــي/ ...) يدخل فى نطاق منطقة ضرائب القاهرة رابع وله نصيب موروث فى منشأة فردية لا تدخل فى إختصاص منطقة ضرائب القاهرة رابع، فيلتزم بتقديم الإقرار الضريبي إلى مأمورية المركز الرئيسي التابعة لمنطقة القاهرة رابع متضمنا نصيبه فى شركة الواقع الموروث وذلك علـى المنظومة المميكنة IBM .
أما الحالة الثالثة إذا كان الوريث له نصيب فى منشأة فردية آلت بالميراث فى نطاق منطقة القاهرة رابع، وله نصيب فى منشأة فردية آلت بالميراث خارج نطاق منطقة القاهرة رابع، فيلتزم بتقديم إقراره الضريبي على أقدم ملف ضريبي هو وريث فيه متضمنًا كافة مصادر دخله الموروث، وذلك على منظومة اكسيل EXCEL، أو على المنظومة المميكنة IBM بحسب الأحوال.
وبالنسبة للحالة الرابعة إذا إقتصر دخل الممول على نصيب موروث فى منشأة فردية آلت إليه بالميراث، وتقع فى نطاق منطقة ضرائب القاهرة رابع، يلتزم بتقديم إقرار ضريبي عن نصيبه فى شركة الواقع الموروث وذلك على المنظومة المميكنة IBM، مشيرًا إلى أن الحالة الخامسة إذا كان الممول له نشاط (تجاري/ صناعي/ مهني/ ...) يتبع نطاق منطقة ضرائب القاهرة رابع وله نصيب موروث فى منشأة فردية آلت بالميراث وتقع فى نطاق ذات المنطقة، يلتزم بتقديم الإقرار الضريبي عن نشاطه الرئيسي متضمنا نصيبه فى الواقع الموروث إلى المأمورية المختصة بمحاسبته بالمنطقة وذلك على المنظومة المميكنة IBM .